
برای دریافت درگاه پرداخت، پذیرنده باید پرونده مالیاتی مرتبط با فعالیت خود داشته باشد. در این راهنما تفاوت کد رهگیری، شماره اقتصادی و اینتاکد، مراحل تشکیل پرونده، ارتباط حساب بانکی با درگاه و تفاوت اشخاص حقیقی، حقوقی و تعاونیها را بررسی کردهایم.
برای دریافت درگاه پرداخت اینترنتی، فقط داشتن حساب بانکی و اطلاعات هویتی کافی نیست. متقاضی باید پرونده مالیاتی مرتبط با فعالیت خود داشته باشد تا اطلاعات پذیرندگی و وضعیت مالیاتی او قابل تطبیق باشد. از سال ۱۳۹۹ نیز دریافت ابزارهای پرداخت جدید به تشکیل پرونده مالیاتی و دریافت کد رهگیری از سامانه مالیاتی گره خورده است.
در این مسیر اصطلاحهای مختلفی مانند «کد رهگیری مالیاتی»، «شماره اقتصادی» و «اینتاکد» دیده میشود که کاربرد یکسانی ندارند. در ادامه، تفاوت آنها را توضیح میدهیم و مسیر تشکیل یا بررسی پرونده مالیاتی، ثبت اطلاعات حساب بانکی و آمادهشدن برای دریافت درگاه پرداخت را مرحلهبهمرحله مرور میکنیم.
کد رهگیری مالیاتی برای درگاه پرداخت چیست؟
«کد رهگیری مالیاتی» در ادبیات رایج دریافت درگاه به کدی گفته میشود که پس از ثبت اطلاعات و تشکیل پرونده مالیاتی در اختیار متقاضی قرار میگیرد و در فرایند درخواست ابزار پرداخت برای شناسایی وضعیت مالیاتی پذیرنده استفاده میشود.
بانک مرکزی در زمان اجرای این الزام اعلام کرده بود که متقاضیان جدید درگاه پرداخت یا کارتخوان باید ابتدا در سامانه مالیاتی ثبتنام کنند و سپس با کد رهگیری دریافتشده برای ابزار پرداخت اقدام کنند، اما داشتن این کد بهتنهایی بهاین معنا نیست که همه شرایط دریافت درگاه تکمیل شده است.
اطلاعات پرونده، فعالیت اقتصادی، حساب مورداستفاده و دیگر اطلاعات پذیرندگی نیز باید کامل و با یکدیگر سازگار باشند.
تفاوت کد رهگیری مالیاتی، شماره اقتصادی و اینتاکد چیست؟
این سه اصطلاح گاهی در مطالب اینترنتی بهجای یکدیگر استفاده میشوند، درحالیکه کارکرد متفاوتی دارند:
| اصطلاح | کاربرد |
| کد رهگیری ثبتنام مالیاتی | برای ثبت و پیگیری فرایند تشکیل پرونده مالیاتی استفاده میشود |
| شماره اقتصادی | شناسهای است که پس از تکمیل ثبتنام مالیاتی به مؤدی تخصیص داده میشود |
| اینتاکد | برای طبقهبندی نوع فعالیت اقتصادی مؤدی استفاده میشود |
طبق بخشنامه سازمان امور مالیاتی، پس از تکمیل ثبتنام، برای مؤدی شماره اقتصادی صادر میشود و این شماره از طریق درگاه ملی خدمات الکترونیک مالیاتی نیز قابل دسترسی است. برای اشخاص حقیقی انفرادی نیز به ازای هر پرونده، شماره اقتصادی مجزا تخصیص پیدا میکند؛ بنابراین اگر در فرایند درخواست درگاه از شما کد رهگیری ثبتنام خواسته شده است، نباید اینتاکد یا شماره اقتصادی را بهجای آن وارد کنید.
آیا داشتن درگاه پرداخت یعنی باید مالیات جداگانهای پرداخت کنیم؟
خیر. صرف داشتن درگاه پرداخت بهمعنی ایجاد یک «مالیات جداگانه برای درگاه» نیست. درگاه پرداخت یکی از ابزارهای دریافت وجه کسبوکار است. نحوه تعیین مالیات به وضعیت مؤدی، نوع فعالیت، درآمد و هزینهها، معافیتها و سایر مقررات مالیاتی مربوط میشود. به همین دلیل نمیتوان صرفاً براساس داشتن درگاه یا مبلغی که از طریق آن جابهجا شده، یک نرخ ثابت مالیاتی برای همه کسبوکارها تعیین کرد.
تشکیل پرونده در این مرحله برای این اهمیت دارد که فعالیت اقتصادی و ابزار پرداخت به مؤدی مربوط قابل انتساب باشند.
چگونه کد رهگیری مالیاتی برای درگاه پرداخت دریافت کنیم؟
برای دریافت کد رهگیری مالیاتی باید در سامانه سازمان امور مالیاتی ثبتنام کنید و پرونده مربوط به فعالیت اقتصادی خود را تکمیل کنید. این فرایند بهصورت اینترنتی و رایگان انجام میشود و به مراجعه حضوری نیاز ندارد.
پیش از شروع، کد ملی یا شناسه ملی، شماره تلفن همراه، نشانی و کدپستی محل فعالیت و اطلاعات کسبوکار را آماده کنید. اگر از قبل پرونده مالیاتی دارید، نیازی نیست تمام مراحل را دوباره انجام دهید و میتوانید با ورود به سامانه، وضعیت پرونده خود را بررسی کنید.
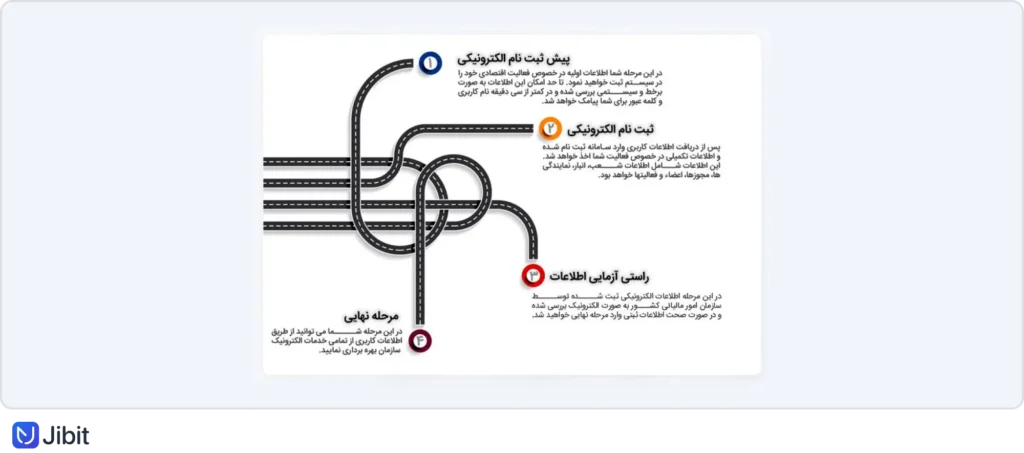
مرحله ۱. ورود به درگاه ملی خدمات الکترونیک مالیاتی
ابتدا به نشانی my.tax.gov.ir مراجعه کنید. اگر قبلاً اطلاعات کاربری دریافت کردهاید، کد ملی یا شناسه ملی و رمز عبور خود را وارد کنید و گزینه «ورود به پنل کاربری» را انتخاب کنید.
درصورتیکه اطلاعات ورود ندارید، وارد بخش «دریافت اطلاعات کاربری» شوید، فرم مربوط را تکمیل کنید و روی دکمه «دریافت اطلاعات کاربری» کلیک کنید.
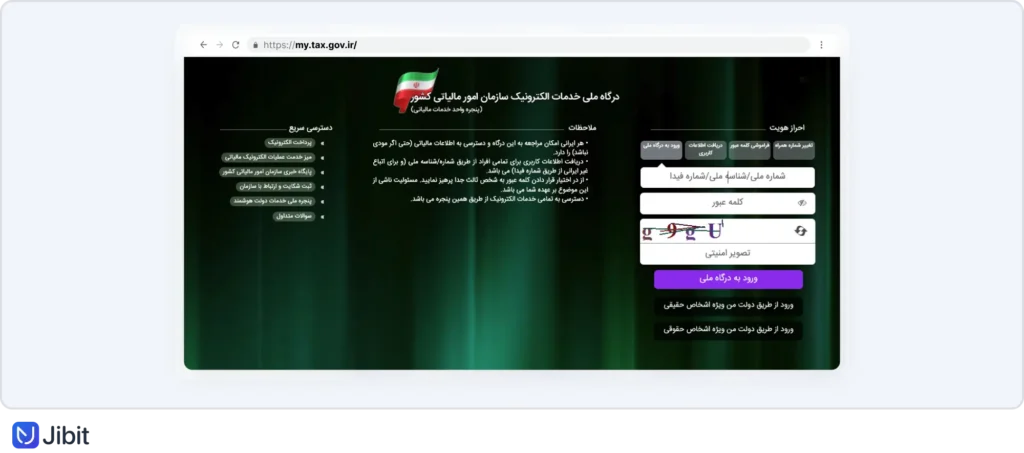
پس از واردکردن اطلاعات ورود، رمز یکبارمصرف ششرقمی به شماره تلفن همراه ثبتشده در سامانه ارسال میشود. این رمز را در کادر «کد پیامکشده» وارد کنید و روی دکمه «تأیید» بزنید.
مرحله ۲. بررسی پروندههای مالیاتی
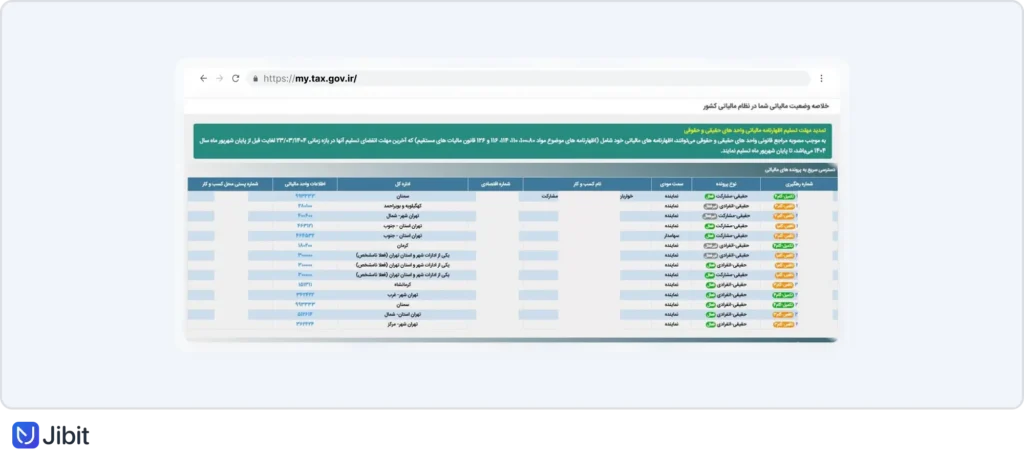
پس از ورود به سامانه، میتوانید پروندههای مالیاتی موجود را مشاهده کنید. در فهرست پروندهها، اطلاعاتی مانند شماره رهگیری، نوع پرونده، نام کسبوکار و وضعیت پرونده نمایش داده میشود.
اگر از قبل پرونده دارید، ابتدا وضعیت آن را بررسی کنید.
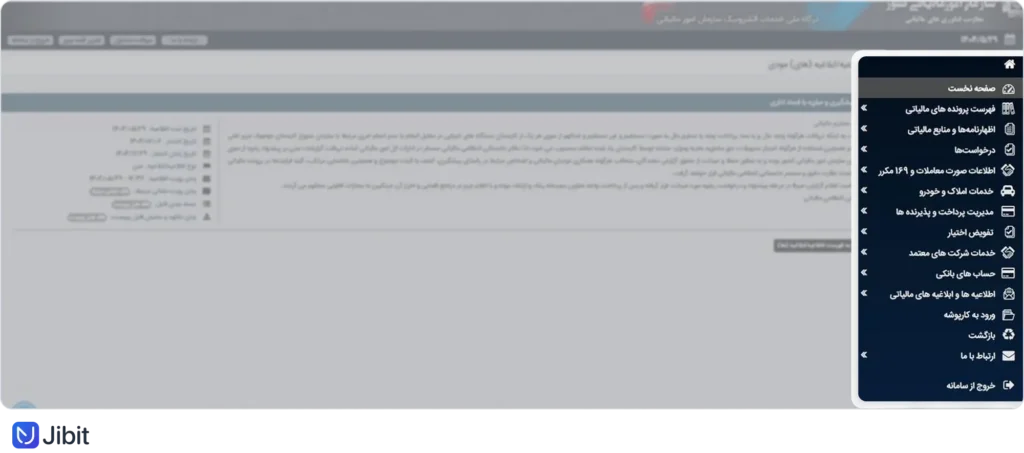
برای دسترسی به فهرست پروندهها، از منوی سمت راست گزینه «فهرست پروندههای مالیاتی» را انتخاب کنید. سپس روی «پروندههای عملکرد و ارزش افزوده» کلیک کنید.
اگر پرونده مرتبط با فعالیت اقتصادی شما وجود ندارد، در صفحه بازشده گزینه «ایجاد پرونده مالیات بر درآمد جدید» را انتخاب کنید تا وارد فرایند پیشثبتنام شوید.
مرحله ۳. ایجاد پرونده مالیاتی جدیدپیشثبتنام الکترونیکی
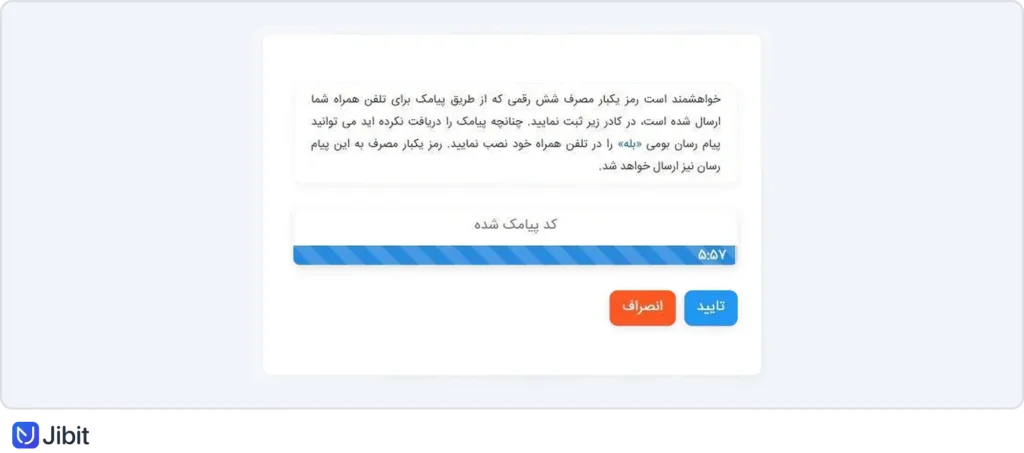
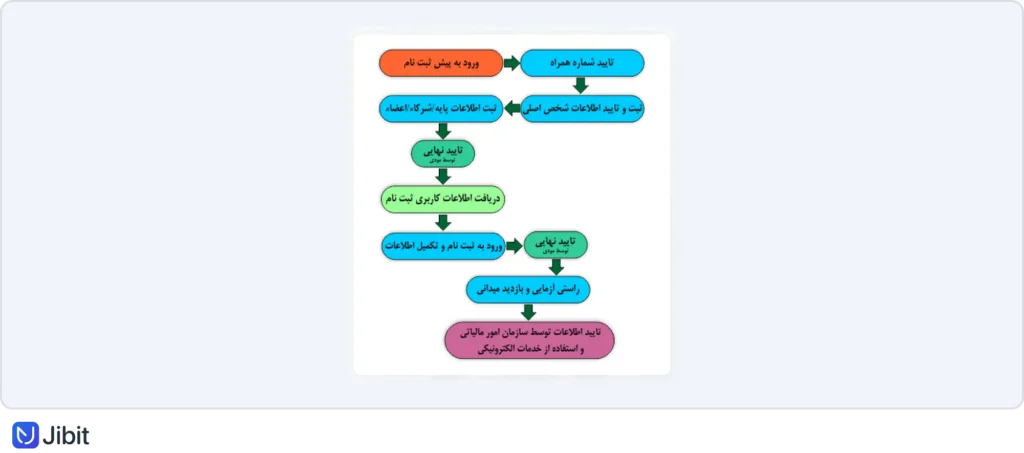
پیشثبتنام نخستین بخش تشکیل پرونده مالیاتی است. در این مرحله، اطلاعات اولیه مربوط به هویت و فعالیت اقتصادی شما در سامانه ثبت میشود.
پس از ثبت اطلاعات و تأیید نهایی، سازمان امور مالیاتی اطلاعات واردشده را بررسی میکند. در صورت تأیید، اطلاعات کاربری لازم برای ادامه ثبتنام در اختیار شما قرار میگیرد.
برای انجام پیشثبتنام، وارد سامانه سازمان امور مالیاتی شوید و بخش «ثبتنام الکترونیک (با داشتن اطلاعات کاربری)» را انتخاب کنید.
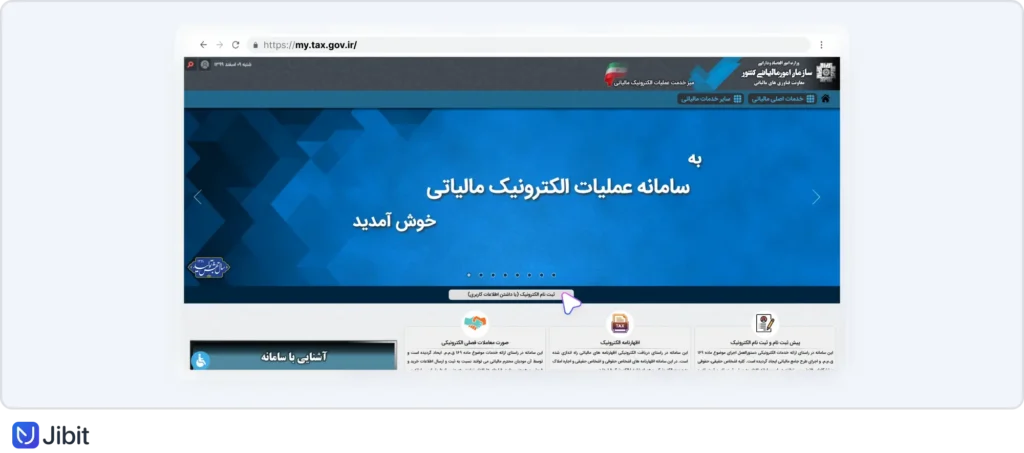
در صفحه بعد، گزینه «ورود به پیشثبتنام الکترونیک» را انتخاب کنید.
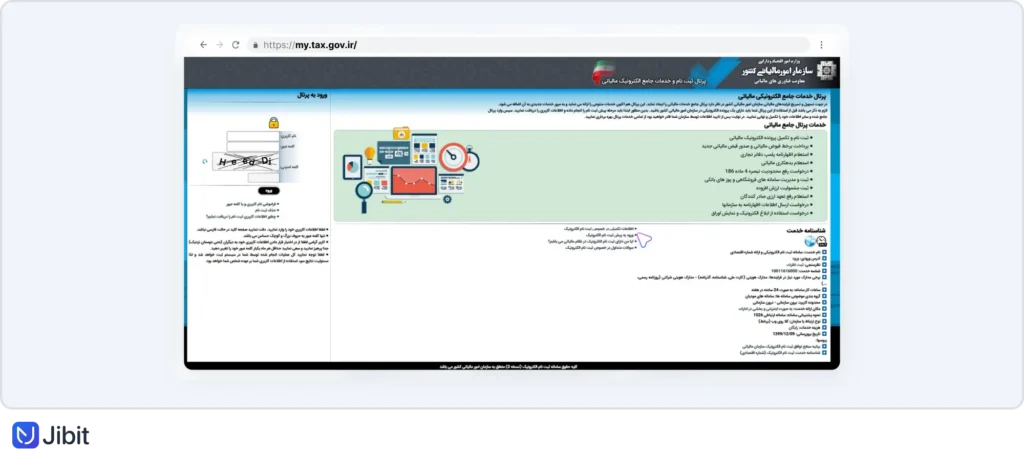
پس از ورود به سامانه پیشثبتنام، کد امنیتی را وارد کنید و نوع مؤدی را از میان گزینههای شخص حقیقی، شخص حقوقی، تبعه خارجی و تشکل قانونی انتخاب کنید.
سپس متناسب با نوع مؤدی، کد ملی، شناسه ملی یا شماره فراگیر خود را ثبت کنید و روی گزینه «ورود به ثبتنام» بزنید.
در ادامه، فرمهای مربوط به اطلاعات اولیه را تکمیل کنید و پس از بررسی درستی اطلاعات، گزینه «تأیید نهایی» را انتخاب کنید.
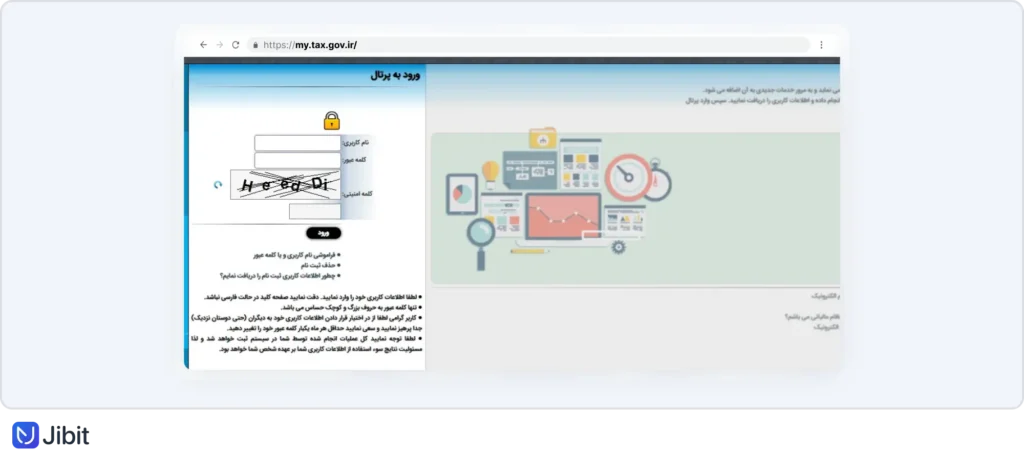
اگر اطلاعات پیشثبتنام ظرف هفت روز تأیید نشوند، پرونده ایجادشده بهصورت خودکار حذف میشود.
پس از تأیید نهایی نیز اطلاعات ثبتشده از منابع سازمانی استعلام میشوند. اگر مغایرتی وجود داشته باشد، موضوع از طریق پیامک اطلاعرسانی میشود و باید برای اصلاح اطلاعات دوباره به سامانه پیشثبتنام مراجعه کنید.
در صورت تأیید اطلاعات اولیه، نام کاربری و رمز عبور برای ادامه ثبتنام صادر و به شماره همراه ثبتشده ارسال میشود.
مرحله ۴. تکمیل ثبتنام الکترونیکی
پس از دریافت اطلاعات کاربری، دوباره وارد درگاه ملی خدمات الکترونیک مالیاتی شوید.
کد ملی یا شناسه ملی و رمز عبور دریافتی را وارد کنید و گزینه «ورود به پنل کاربری» را انتخاب کنید.
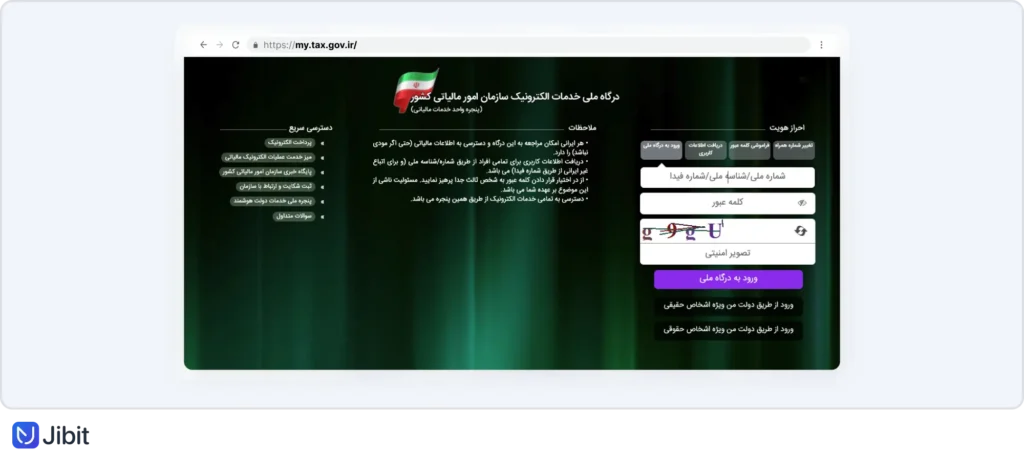
رمز یکبارمصرف ارسالشده به شماره تلفن همراه خود را وارد کنید تا به سامانه دسترسی پیدا کنید.
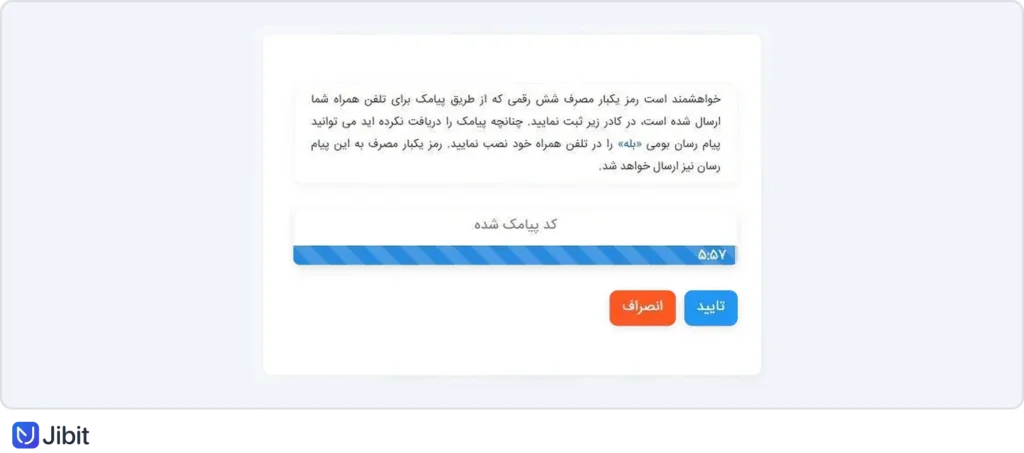
پس از ورود، اطلاعات تکمیلی درخواستشده را در بخش ثبتنام الکترونیکی وارد کنید و مراحل ثبتنام را به پایان برسانید.
مرحله ۵. راستیآزمایی اطلاعات و مشاهده پرونده مالیاتی
پس از تکمیل ثبتنام، اطلاعات واردشده توسط سازمان امور مالیاتی بررسی و راستیآزمایی میشوند.
در صورت تأیید اطلاعات، مراحل ثبتنام تکمیل میشود و میتوانید برای مشاهده وضعیت پرونده و اطلاعات ثبتشده، به درگاه ملی خدمات الکترونیک مالیاتی مراجعه کنید.
در صفحه اصلی یا «داشبورد مالیاتی»، خلاصه پروندههای مالیاتی شما نمایش داده میشود. برای مشاهده جزئیات هر پرونده، روی شماره رهگیری مربوط به آن کلیک کنید.
چگونه کد رهگیری مالیاتی را بازیابی کنیم؟
اگر قبلاً پرونده مالیاتی تشکیل دادهاید اما کد رهگیری خود را فراموش کردهاید، نیازی به ثبتنام مجدد نیست. میتوانید از طریق درگاه ملی خدمات الکترونیک مالیاتی، کد رهگیری پرونده را مشاهده کنید یا از سامانه ثبتنام الکترونیکی برای دریافت مجدد آن اقدام کنید.
روش ۱: مشاهده کد رهگیری در پرونده مالیاتی
اگر به حساب کاربری خود در سامانه مالیاتی دسترسی دارید، مراحل زیر را انجام دهید:
۱. وارد درگاه ملی خدمات الکترونیک مالیاتی شوید.
۲. با کد ملی و رمز عبور وارد حساب کاربری خود شوید و در صورت درخواست سامانه، رمز یکبارمصرف ارسالشده به تلفن همراه را وارد کنید.
۳. از منوی «فهرست پروندههای مالیاتی»، گزینه «پروندههای عملکرد و ارزش افزوده» را انتخاب کنید.
۴. در فهرست نمایشدادهشده، پرونده مربوط به فعالیت اقتصادی خود را پیدا کنید.
۵. شماره رهگیری ۱۰ رقمی را از اطلاعات پرونده مشاهده و ثبت کنید.
اگر چند پرونده مالیاتی دارید، دقت کنید که کد رهگیری مربوط به همان پروندهای را انتخاب کنید که برای فعالیت اقتصادی و درخواست درگاه پرداخت شما استفاده میشود.
روش ۲: بازیابی کد رهگیری از طریق پیامک
اگر کد رهگیری را در اختیار ندارید، میتوانید از بخش یادآوری اطلاعات ثبتنام سامانه مالیاتی نیز اقدام کنید:
۱. وارد صفحه یادآوری کد رهگیری مالیاتی شوید.
۲. در بخش «یادآوری کد رهگیری و اطلاعات ثبتنام»، شماره تلفن همراه تأییدشده هنگام ثبتنام را وارد کنید.
۳. کد ملی شخص حقیقی یا شریک اصلی و برای اشخاص حقوقی، شناسه ملی را در کادر مربوط وارد کنید.
۴. پس از واردکردن کد امنیتی، گزینه «پیامک شماره رهگیری» را انتخاب کنید.
۵. در صورت تطابق اطلاعات، شماره رهگیری به تلفن همراه ثبتشده در سامانه ارسال میشود.
برای بازیابی پیامکی باید به شماره تلفن همراه تأییدشده هنگام ثبتنام دسترسی داشته باشید. اگر شماره همراه تغییر کرده یا اطلاعات هویتی با پرونده مطابقت ندارد، باید ابتدا وضعیت اطلاعات ثبتشده را از طریق سامانه یا مسیرهای پشتیبانی سازمان امور مالیاتی پیگیری کنید.
حساب بانکی چه ارتباطی با پرونده مالیاتی و درگاه پرداخت دارد؟
موضوع مالیاتی درگاه فقط به دریافت یک کد محدود نمیشود. حسابی که در فعالیت اقتصادی استفاده میشود و ابزار پرداخت مرتبط با آن نیز بخشی از همین ساختار هستند.
ماده ۱۰ قانون پایانههای فروشگاهی و سامانه مؤدیان که در ۸ تیر ۱۴۰۴ اصلاح شده، اشخاص تجاری را مکلف کرده است حسابهای مورد استفاده خود را بهعنوان حساب تجاری و شناسه یکتای درگاههای پرداخت یا کارتخوانهای مورد استفاده در فعالیت شغلی به سازمان امور مالیاتی اعلام کنند.
حساب تجاری چیست؟
در قانون فعلی، وضعیت حساب بسته به نوع صاحب حساب متفاوت است. برای مثال، تمام حسابهای متعلق به اشخاص حقوقی حساب تجاری محسوب میشوند؛ درمقابل، قانون برای سایر حسابها قواعد متفاوتی درباره معرفی آنها بهعنوان حساب تجاری در نظر گرفته است؛ بنابراین نباید مفهوم «حساب تجاری» را برای همه متقاضیان با یک فرایند واحد توضیح داد.
آنچه برای دریافت درگاه اهمیت عملی دارد این است که حساب مورد استفاده در کسبوکار با هویت پذیرنده و پرونده مربوط به فعالیت سازگار باشد.
اطلاعات حساب، پرونده و پذیرنده باید با هم سازگار باشند
اگر درگاه به نام یک شخص حقوقی دریافت میشود، نمیتوان پرونده مالیاتی شرکت را با اطلاعات پذیرندگی یک فرد دیگر جایگزین کرد. همین منطق درباره شخص حقیقی نیز برقرار است.
در زمان ثبت درخواست درگاه بهتر است این سه مورد را کنار هم کنترل کنید:
- هویت پذیرنده
- پرونده مالیاتی مرتبط
- حساب مورد استفاده
وجود مغایرت میان این اطلاعات میتواند فرایند پذیرندگی را متوقف یا نیازمند اصلاح اطلاعات کند.
اگر حساب بانکی یا درگاه جدیدی اضافه شود چه میشود؟
ماده ۱۰ اصلاحشده مقرر کرده است در صورت استفاده از حساب بانکی یا ابزار پرداخت جدید برای فعالیت شغلی، اطلاعات آن نیز باید از طریق کارپوشه مربوط به سازمان امور مالیاتی اعلام شود.
بنابراین پرونده مالیاتی را نباید یک ثبتنام یکباره دانست که بعد از دریافت کد رهگیری دیگر نیازی به توجه ندارد. تغییرات مرتبط با حسابها و ابزارهای پرداخت مورد استفاده کسبوکار نیز باید متناسب با مقررات جاری در پرونده منعکس شوند.
دریافت درگاه برای اشخاص حقیقی و حقوقی چه تفاوتی دارد؟
اصل نیاز به پرونده مالیاتی برای هر دو گروه وجود دارد، اما صاحب پرونده و اطلاعات هویتی متفاوت است.
| موضوع | شخص حقیقی | شخص حقوقی |
| صاحب پرونده | فرد | شرکت یا مؤسسه |
| شناسه اصلی هویتی | کد ملی | شناسه ملی |
| اطلاعات فعالیت | فعالیت اقتصادی فرد | فعالیت شخص حقوقی |
| اطلاعات ثبتی | اطلاعات شخص | اطلاعات ثبتی شرکت |
| حساب و ابزار پرداخت | مرتبط با هویت و فعالیت همان پذیرنده | مرتبط با هویت و فعالیت شخص حقوقی |
طبق مقررات تخصیص شماره اقتصادی نیز برای هر پرونده شخص حقیقی انفرادی شماره اقتصادی جداگانه صادر میشود، در حالی که اطلاعات اشخاص حقوقی در چارچوب شخصیت حقوقی آنها ثبت میشود.
اگر قرار است درگاه برای شرکت دریافت شود، پرونده شخصی مدیرعامل، سهامدار یا کارمند جایگزین پرونده خود شرکت نیست.
نوع درگاه نیز بر مراحل پذیرندگی اثر میگذارد؛ برای مثال، در فرایند دریافت درگاه پرداخت مستقیم، متقاضی باید اطلاعات و مدارک موردنیاز شرکت PSP را ارائه کند.
شرکتهای تعاونی چه پروندهای نیاز دارند؟
شرکتها و اتحادیههای تعاونی طبق قانون دارای شخصیت حقوقی مستقل هستند؛ بنابراین اگر درگاه متعلق به خود شرکت تعاونی است، پرونده مالیاتی و اطلاعات پذیرندگی نیز باید بر مبنای شخصیت حقوقی همان تعاونی باشد، نه پرونده شخصی مدیرعامل یا یکی از اعضا.
شناسه ملی، اطلاعات ثبتی، فعالیت اقتصادی و حسابهای مورد استفاده نیز باید بر همین مبنا بررسی شوند.
مشکلات رایج هنگام دریافت کد رهگیری برای درگاه پرداخت
بخش زیادی از مشکلات این مرحله به نقص یا مغایرت اطلاعات برمیگردد. مشکلات رایج هنگام دریافت کد رهگیری برای درگاه از این قرار است:
| مشکل | چه چیزی را بررسی کنید؟ |
| پرونده ناقص است | بخش نواقص و اطلاعات تکمیلنشده |
| فعالیت اشتباه ثبت شده | نوع فعالیت و اینتاکد |
| نشانی یا کدپستی مغایرت دارد | اطلاعات ثبتشده برای محل فعالیت |
| چند پرونده دارید | ارتباط هر پرونده با فعالیت فعلی |
| حساب بانکی با مشکل مواجه است | مالک حساب و ارتباط آن با پذیرنده |
| کد رهگیری دارید اما درخواست درگاه پیش نمیرود | سایر اطلاعات پذیرندگی و تطابق آنها با پرونده |
| اطلاعات شرکت تغییر کرده است | اطلاعات ثبتی و مالیاتی فعلی شخص حقوقی |
داشتن کد رهگیری فقط یکی از اجزای فرایند است. اگر اطلاعات پذیرنده یا پرونده ناقص باشد، دریافت کد بهتنهایی مشکل را برطرف نمیکند.
چکلیست قبل از درخواست درگاه پرداخت
پیش از ارسال درخواست، این موارد را یک بار کنترل کنید:
| مورد | الزام |
| پرونده مالیاتی مرتبط با فعالیت وجود دارد | بله |
| اطلاعات هویتی یا ثبتی صحیح است | بله |
| نشانی و کدپستی پرونده بهروز است | بله |
| فعالیت اقتصادی درست ثبت شده است | بله |
| نواقص پرونده برطرف شده است | بله |
| اطلاعات رهگیری پرونده در دسترس است | بله |
| حساب مورد استفاده برای فعالیت بررسی شده است | بله |
| اطلاعات حساب با هویت پذیرنده سازگار است | بله |
| سایر شرایط و مدارک دریافت درگاه آماده است | بله |
این بررسی کوتاه میتواند از رفتوبرگشت درخواست برای اصلاح اطلاعات جلوگیری کند.
علاوه بر تکمیل پرونده مالیاتی، بررسی وضعیت اینماد و دیگر مدارک پذیرندگی نیز برای دریافت درگاه پرداخت ضروری است.
از پرونده مالیاتی تا دریافت درگاه پرداخت اینترنتی
کد رهگیری مالیاتی یکی از مراحل مسیر دریافت درگاه پرداخت آنلاین است، اما تمام فرایند نیست. آنچه در نهایت اهمیت دارد این است که پرونده مالیاتی، فعالیت اقتصادی، هویت پذیرنده و حساب مورد استفاده با یکدیگر سازگار باشند.
اگر هنوز پرونده ندارید، ابتدا فرایند ثبتنام مالیاتی را تکمیل کنید. اگر پرونده قبلی دارید، پیش از ایجاد پرونده جدید وضعیت همان پرونده را بررسی کنید. سپس اطلاعات حساب و سایر مدارک پذیرندگی را کنترل کنید تا درخواست درگاه به دلیل مغایرت یا نقص اطلاعات متوقف نشود.
پس از آمادهشدن پرونده مالیاتی و اطلاعات کسبوکار، شرایط و مدارک دریافت درگاه پرداخت از پرداختیار را بررسی کنید؛ سپس در صورت احراز شرایط، میتوانید درخواست درگاه پرداخت اینترنتی جیبیت را ثبت کنید.
پرسشهای متداول
برای دریافت درگاه پرداخت رسمی، وضعیت مالیاتی پذیرنده باید مشخص و پرونده مربوط به فعالیت قابل شناسایی باشد. الزام تشکیل پرونده مالیاتی برای متقاضیان ابزارهای پرداخت از سال ۱۳۹۹ در فرایند پذیرندگی اجرا شده است؛ بنابراین استفاده از عبارتهایی مانند «درگاه بدون مالیات» نباید این تصور را ایجاد کند که میتوان الزامات مالیاتی مربوط به پذیرنده را کنار گذاشت.
ابتدا وارد درگاه ملی خدمات الکترونیک سازمان امور مالیاتی شوید و پرونده مربوط به فعالیت خود را بررسی کنید. اطلاعات پروندهها و شماره اقتصادی تخصیصیافته نیز از طریق همین درگاه در دسترس مؤدی قرار میگیرند. اگر قبلاً پرونده تشکیل دادهاید، پیش از ثبتنام دوباره همان پرونده را بررسی کنید.
خیر. کد رهگیری به ثبت و پیگیری پرونده مربوط است، اما اینتاکد برای طبقهبندی نوع فعالیت اقتصادی استفاده میشود.
نه لزوماً. داشتن چند ابزار پرداخت بهخودیخود به معنی لزوم تشکیل چند پرونده نیست. مهم این است که هر درگاه مورد استفاده برای فعالیت اقتصادی به پرونده و هویت صحیح مرتبط باشد. ماده ۱۰ قانون نیز بر اعلام درگاههای مورد استفاده در فعالیت شغلی تأکید دارد.
ابتدا مشخص کنید پرونده موجود مربوط به همان فعالیت و همان شخص حقیقی یا حقوقی است یا خیر. اگر پرونده مرتبط و فعال است، پیش از ایجاد پرونده دیگر، اطلاعات آن را بررسی و در صورت نیاز تکمیل کنید.
اگر درگاه متعلق به شرکت تعاونی است، پرونده باید متعلق به <strong>شخص حقوقی تعاونی</strong> باشد. شرکت تعاونی شخصیت حقوقی مستقل دارد و پرونده شخصی اعضا یا مدیران جایگزین پرونده آن نیست.
طبق ماده ۱۰ اصلاحشده قانون پایانههای فروشگاهی، اطلاعات حسابها و ابزارهای پرداخت جدیدی که در فعالیت شغلی مورد استفاده قرار میگیرند باید در چارچوب مقرر به سازمان امور مالیاتی اعلام شوند.
برای بازیابی کد رهگیری مالیاتی، وارد درگاه ملی خدمات الکترونیک مالیاتی شوید و از بخش «فهرست پروندههای مالیاتی»، گزینه «پروندههای عملکرد و ارزش افزوده» را انتخاب کنید. کد رهگیری در اطلاعات پرونده شما قابل مشاهده است. همچنین میتوانید از طریق سامانه بازیابی کد رهگیری و با واردکردن اطلاعات هویتی و شماره همراه ثبتشده، درخواست دریافت مجدد کد از طریق پیامک را ثبت کنید.