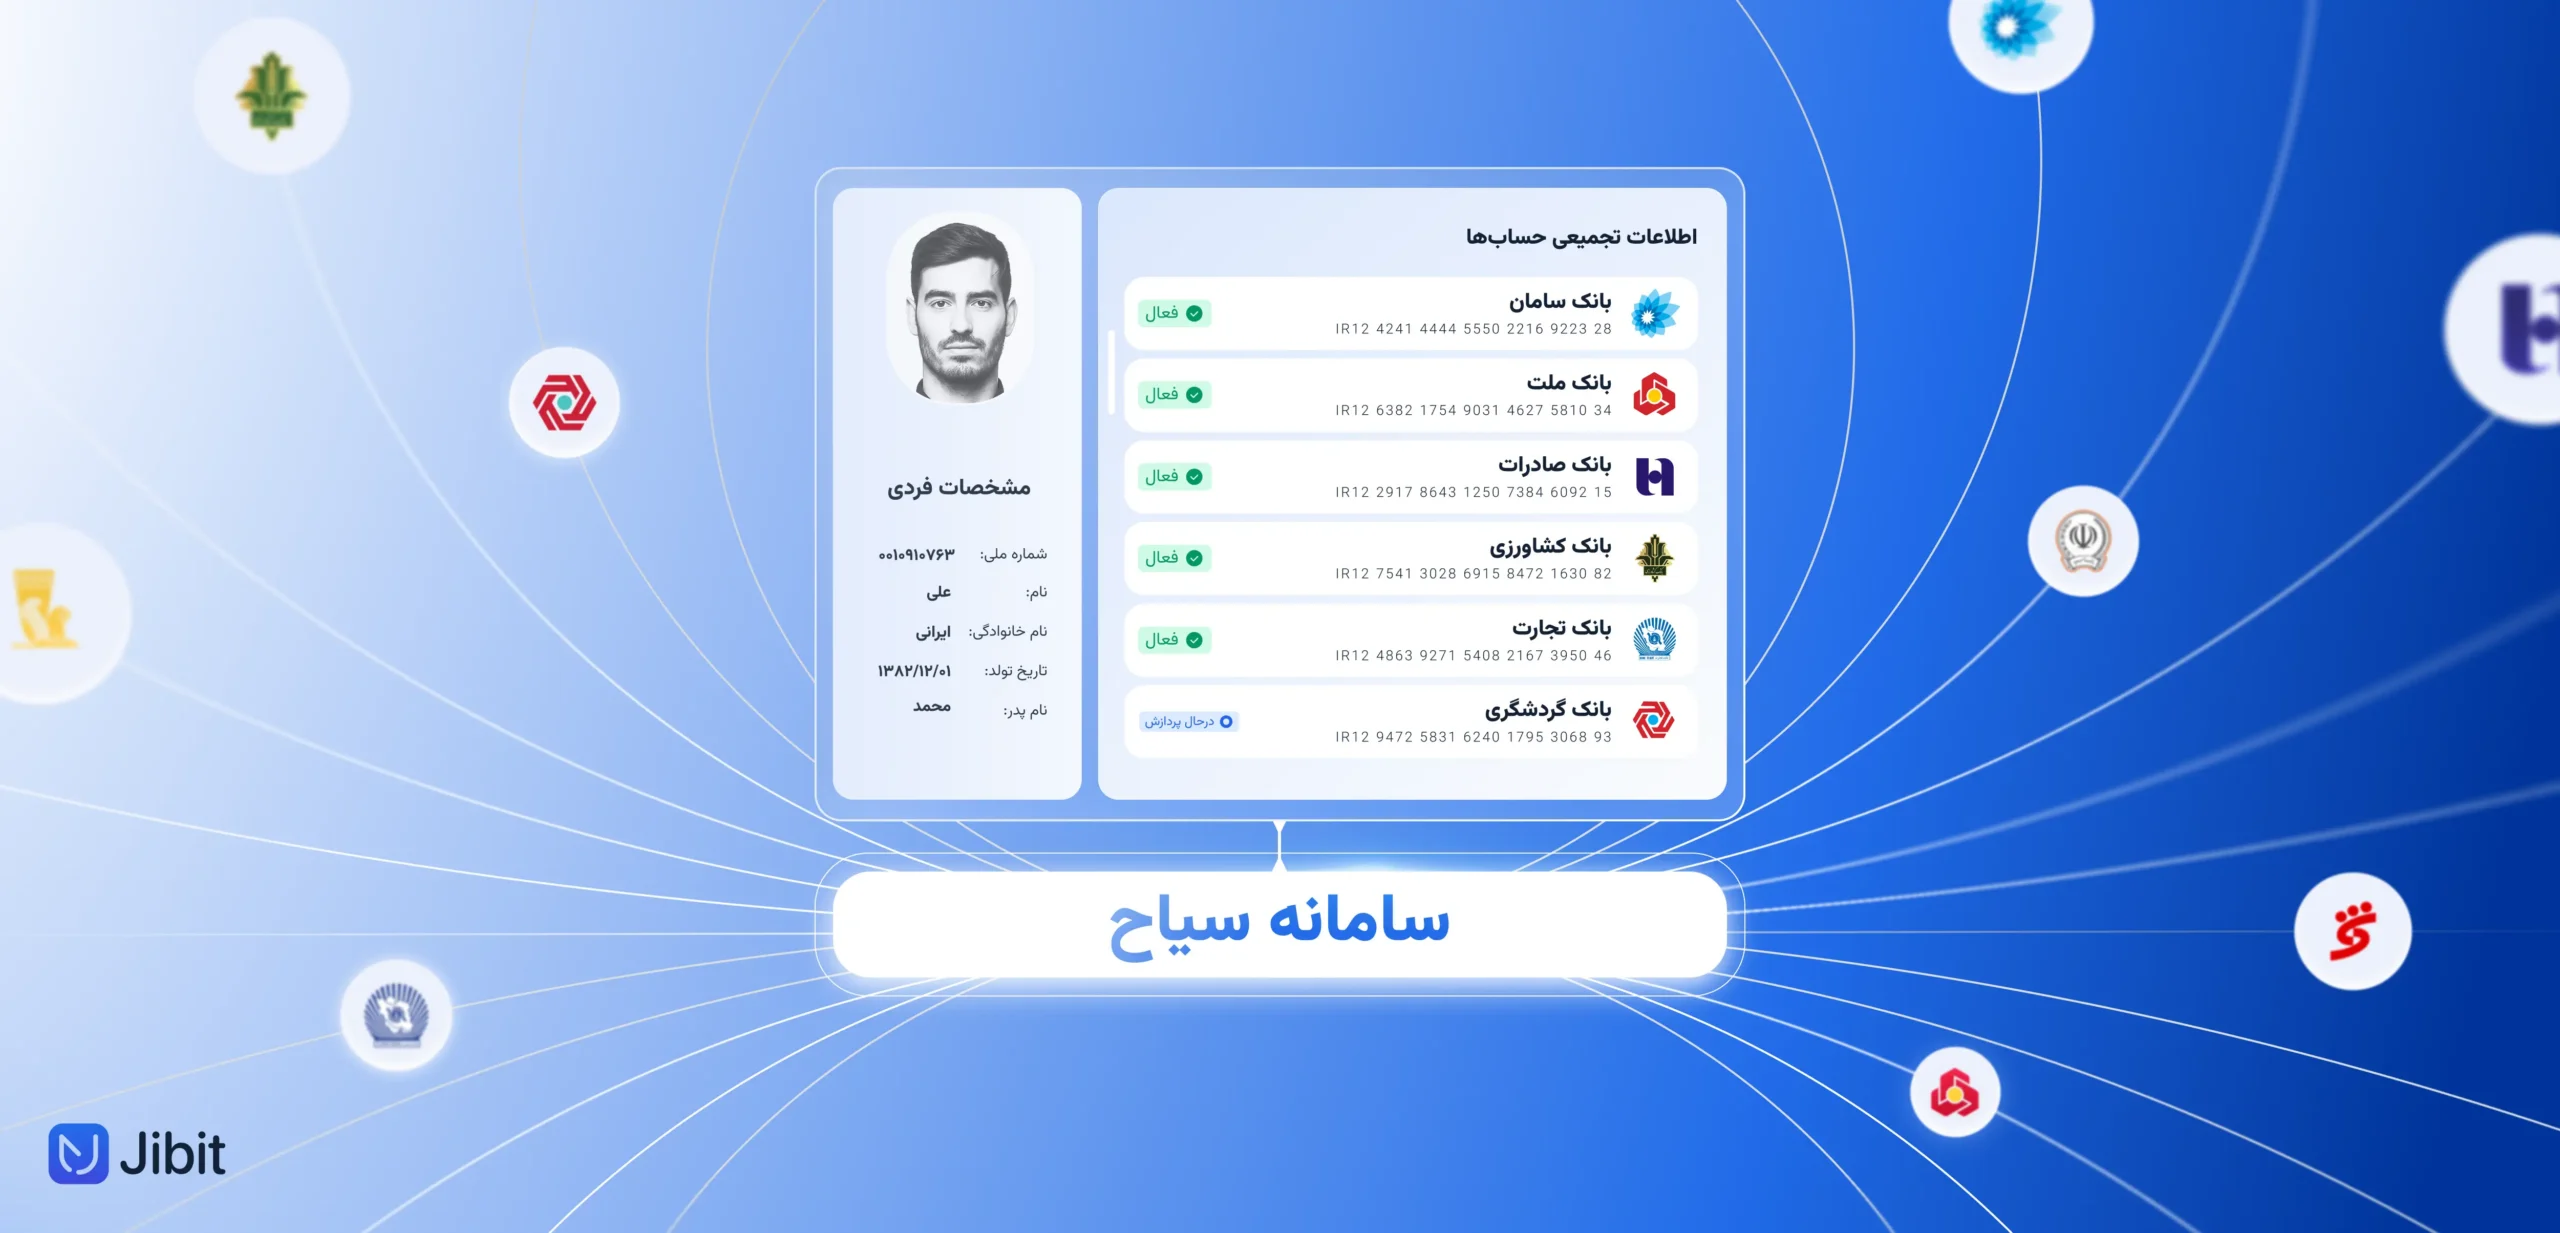

سامانه سیاح زیرساخت بانک مرکزی برای ثبت اطلاعات حسابهای بانکی و اعمال کنترلهای مرتبط با افتتاح و نگهداری حساب است. بانک کد رهگیری سیاح را در فرایند افتتاح حساب دریافت میکند و اطلاعات سامانه در تطبیق مالکیت حساب، شماره شبا و فرایندهای پذیرندگی اهمیت دارد.
اگر هنگام افتتاح حساب، ثبت شماره شبا یا استفاده از بعضی خدمات بانکی با عبارت «سیاح» یا «کد سیاح» مواجه شدهاید، لازم نیست برای دریافت این کد در سامانه مستقلی ثبتنام کنید. سیاح یکی از زیرساختهای بانک مرکزی برای ثبت اطلاعات حسابهای بانکی و اعمال بخشی از کنترلهای مرتبط با افتتاح و نگهداری حساب است.
در مقررات جدید بانک مرکزی نیز سیاح بهعنوان سامانهای تحت راهبری و مدیریت بانک مرکزی تعریف شده که مؤسسات اعتباری اطلاعات حسابهای مشتریان را در آن ثبت میکنند. همین مقررات بانکها را ملزم میکند پیش از تکمیل فرایند افتتاح حساب، اطلاعات لازم را در سیاح ثبت و شناسه پیگیری این سامانه را دریافت کنند.
در ادامه این مطلب با سامانه سیاح و طرز دریافت کد سیاح آشنا میشوید.
سامانه سیاح چیست؟
سیاح، مخفف سامانه یکپارچه اطلاعات حساب مشتریان، پایگاه متمرکز اطلاعات حسابهای بانکی در بانک مرکزی است.
براساس ضوابط اجرایی فعلی بانک مرکزی، اطلاعات حسابهای سپرده و برخی حسابهای سرمایهگذاری توسط بانکها و مؤسسات اعتباری در این سامانه ثبت میشوند؛ همچنین بانکها موظفاند تغییر وضعیت حسابها را، برای مثال، فعال، راکد، مسدود یا بستهشدن حساب، مطابق مقررات به سیاح اعلام کنند.
اهمیت متمرکزبودن این اطلاعات زمانی مشخص میشود که یک شخص در چند بانک مختلف حساب داشته باشد. اطلاعات هر بانک به حسابهای همان مؤسسه محدود است، اما سیاح امکان اعمال بخشی از کنترلهای بانکی را در سطح شبکه بانکی فراهم میکند.
بانک مرکزی از این سامانه برای اجرای برخی قواعد مربوط به حسابهای بانکی و پاسخ به استعلامهای قانونی نیز استفاده میکند. گزارشهای رسمی منتشرشده درباره سامانههای نظارتی بانک مرکزی، اعمال برخی کنترلهای مرتبط با افتتاح و نگهداری حساب و الزامات مبارزه با پولشویی را از کاربردهای سیاح عنوان کردهاند.
کد سیاح چیست؟
«کد سیاح» عبارتی است که معمولاً برای شناسه پیگیری صادرشده از سامانه سیاح در فرایند ثبت و افتتاح حساب استفاده میشود.
در متن ضوابط جدید بانک مرکزی، اصطلاح «شناسه پیگیری» به کار رفته است. براساس این مقررات، مؤسسه اعتباری باید اطلاعات حساب تازه را در سامانه سیاح ثبت کند و افتتاح حساب تنها پس از دریافت شناسه پیگیری از این سامانه مجاز است.
بنابراین کد سیاح را نباید با یک شناسه هویتی دائمی مانند کد ملی یا کد شهاب یکی دانست. این شناسه به فرایند ثبت و بررسی حساب مربوط میشود. منظور از «کد سیاح» همان شناسه پیگیری مرتبط با ثبت حساب در سامانه سیاح است.
کد سیاح چگونه دریافت میشود؟
دریافت کد سیاح بخشی از فرایند بانکی افتتاح حساب است و مشتری برای انجامدادن آن مستقیماً به سامانه سیاح مراجعه نمیکند.
فرایند را میتوان بهصورت ساده اینطور دید:
- مشتری درخواست افتتاح حساب را در بانک یا مؤسسه اعتباری ثبت میکند.
- بانک اطلاعات و شرایط لازم برای افتتاح حساب را بررسی و استعلامهای موردنیاز را انجام میدهد.
- اطلاعات مربوط به حساب در سامانه سیاح ثبت و کنترلهای مرتبط با آن انجام میشوند.
- در صورت نبود مانع، شناسه پیگیری سیاح برای بانک صادر میشود و بانک میتواند فرایند افتتاح یا فعالسازی حساب را تکمیل کند.
ضوابط اجرایی بانک مرکزی صراحتاً مؤسسات اعتباری را موظف کردهاند پیش از فعالسازی حساب تازه، اطلاعات آن را در سیاح ثبت کنند و شناسه پیگیری سامانه را دریافت کنند. توضیحات منتشرشده از معاون اداره مهندسی نرمافزار بانک مرکزی نیز به ارسال کد رهگیری برای بانک پس از انجام کنترلهای سیاح اشاره میکند.
بنابراین اگر هنگام افتتاح حساب با خطایی مربوط به سیاح مواجه شدهاید، مسیر پیگیری از بانکی شروع میشود که درخواست افتتاح حساب را در آن ثبت کردهاید.
آیا برای دریافت کد سیاح باید وارد سایت خاصی شویم؟
برای دریافت شناسه پیگیری افتتاح حساب، خیر. در فرایند معمول، بانک اطلاعات لازم را به سیاح ارسال و شناسه پیگیری را دریافت میکند. مشتری برای این مرحله به یک پنل عمومی سیاح وارد نمیشود.
این موضوع را باید از خدمات کاربرمحور بانک مرکزی برای مشاهده یا ساماندهی حسابها جدا کرد. مقررات جدید پیشبینی کردهاند که برخی خدمات مرتبط با ساماندهی حسابهای مشتریان ازطریق درگاههای بانک مرکزی در اختیار آنها قرار بگیرد، اما این مسئله با دریافت مستقیم شناسه پیگیری سیاح برای افتتاح حساب متفاوت است.
سامانه سیاح چه نقشی در افتتاح و ثبت اطلاعات حسابها دارد؟
نقش سیاح فقط نگهداری یک فهرست از شماره حسابها نیست. مقررات بانکی از این سامانه برای ثبت وضعیت حسابها و اعمال برخی کنترلهای مربوط به افتتاح و نگهداری آنها استفاده میکنند.
برای نمونه، در ضوابط جدید افتتاح حساب، تعداد و وضعیت حسابهای موجود شخص میتواند در بررسی درخواست افتتاح حساب جدید اثر داشته باشد. اگر مشتری شرایط مشخصشده در مقررات را داشته باشد، بانک باید نتیجه استعلام سیاح را نیز در فرایند تصمیمگیری خود لحاظ کند.
همچنین بانکها موظفاند اطلاعات حسابهای مشمول مقررات را در سیاح ثبت کنند و تغییر وضعیت آنها را نیز به این سامانه اعلام کنند؛ بهاین ترتیب، اطلاعات حساب فقط در سامانه داخلی بانکی که حساب را افتتاح کرده باقی نمیماند.
این ساختار امکان اعمال قواعد یکپارچهتری را در سطح شبکه بانکی فراهم میکند؛ چیزی که اگر اطلاعات حسابها صرفاً بهصورت جداگانه در هر بانک نگهداری میشد، اجرای آن دشوارتر بود.
سامانه سیاح چه ارتباطی با شماره شبا دارد؟
شماره شبا شناسه استاندارد یک حساب بانکی است، اما در بسیاری از خدمات مالی فقط معتبربودن شماره شبا کافی نیست و لازم است مالک حساب نیز مشخص و با اطلاعات متقاضی خدمت قابل تطبیق باشد.
سیاح اطلاعات حسابهای مشتریان را در سطح شبکه بانکی ثبت میکند؛ بنابراین صحت اطلاعات مربوط به صاحب حساب برای فرایندهایی که بر مالکیت حساب یا شماره شبا تکیه دارند اهمیت دارد.
برای مثال، اگر شماره شبایی بهعنوان حساب تسویه یک سرویس پرداخت معرفی شود، ارائهکننده خدمت باید بتواند حساب و صاحب آن را براساس ضوابط مربوط اعتبارسنجی کند. وجود مغایرت در اطلاعات بانکی ممکن است باعث شود ثبت یا تغییر حساب نیازمند بررسی و اصلاح اطلاعات از مسیر بانک باشد.
البته وجود خطا در تأیید شماره شبا لزوماً به معنی وجود مشکل در سیاح نیست. تأیید حساب میتواند به چند کنترل مختلف وابسته باشد؛ بنابراین نوع پیام خطا و مرحلهای که فرایند در آن متوقف شده است باید جداگانه بررسی شود.
سیاح چه ارتباطی با پذیرندگی و درگاه پرداخت دارد؟
اطلاعات پذیرنده و حسابی که برای تسویه وجوه معرفی میشود در شبکه پرداخت باید قابلاعتبارسنجی باشند. سامانه جامع مدیریت پذیرندگان شاپرک نیز با هدف یکپارچهسازی و اعتبارسنجی دادههای پذیرندگان راهاندازی شده است و اطلاعات پذیرنده، فروشگاه و پایانه در این زیرساخت ثبت و بررسی میشوند.
در این میان، اطلاعات بانکی پذیرنده نیز بخشی از فرایندهای مربوط به حساب تسویه است. نمونه اسناد عملیاتی شرکتهای پرداخت نشان میدهد که در برخی فرایندها، مانند تغییر حساب پذیرنده، استعلام موفق سیاح یکی از کنترلهای لازم برای ثبت درخواست حساب جدید است؛ برای نمونه، فرم تغییر حساب پذیرندگان شرکت پرداخت الکترونیک پاسارگاد انجامشدن این فرایند را به استعلام موفق سیاح و شاهکار وابسته کرده است.
از منظر یک کسبوکار نتیجه عملی ساده است: حسابی که برای تسویه درگاه پرداخت معرفی میشود باید متعلق به پذیرنده واجد شرایط باشد و اطلاعات بانکی آن نیز امکان اعتبارسنجی داشته باشد؛ بههمین دلیل، اگر هنگام ثبت یا تغییر حساب تسویه با خطای بانکی مواجه شوید، بررسی صحت اطلاعات حساب و مالک آن یکی از مراحل پیگیری است. اما نباید هر خطای مربوط به پذیرندگی یا شبا را بدون بررسی به سامانه سیاح نسبت داد.
اگر اطلاعات حساب در سیاح مغایرت داشته باشد چه باید کرد؟
اطلاعات حسابهای بانکی از دورههای مختلف و بانکها و مؤسسات گوناگون وارد زیرساختهای متمرکز شدهاند و ممکن است در برخی موارد میان اطلاعات موجود و وضعیت فعلی حساب مغایرت وجود داشته باشد.
در مقررات جدید بانک مرکزی حتی وضعیت «حساب سپرده ثبتنشده در سامانه سیاح» بهعنوان یکی از وضعیتهایی که باید توسط مؤسسه اعتباری بررسی و تعیین تکلیف شود در نظر گرفته شده است. بانکها همچنین موظف شدهاند وضعیت حسابهای مشتریان را در سیاح اصلاح و بهروزرسانی کنند.
اگر هنگام افتتاح حساب، ثبت شبا یا استفاده از یک خدمت مالی با مغایرت اطلاعات حساب مواجه شدید، اولین اقدام، پیگیری موضوع از بانکی است که حساب نزد آن نگهداری میشود.
بانک میتواند وضعیت حساب و اطلاعات ثبتشده مشتری را بررسی و در صورت نیاز فرایند اصلاح اطلاعات را مطابق سازوکارهای مربوط انجام دهد.
برای مثال، اگر شماره شبای حساب صحیح است اما مالکیت آن در یک سرویس قابل تأیید نیست، صرفاً واردکردن دوباره همان شماره شبا مسئله را حل نمیکند. ابتدا باید مشخص شود اطلاعات صاحب حساب در بانک و زیرساختهای مرتبط صحیح و بهروز هستند یا خیر.
تفاوت سامانه سیاح با نهاب و کد شهاب چیست؟
سیاح، نهاب و شهاب هر سه در زیرساخت بانکی کشور استفاده میشوند، اما به یک مفهوم اشاره نمیکنند. این جدول تفاوت این سه سامانه را نشان میدهد:
| مفهوم | کاربرد اصلی |
| سامانه سیاح | ثبت متمرکز اطلاعات حسابهای بانکی و وضعیت آنها |
| سامانه نهاب | نگهداری و مدیریت اطلاعات هویتی مشتریان شبکه بانکی |
| شناسه شهاب | شناسه یکتای هویت الکترونیکی بانکی مشتری |
بهبیان ساده، سیاح بیشتر به حساب بانکی مربوط است و نهاب و شهاب به هویت مشتری بانکی.
این دو حوزه البته به یکدیگر مرتبطاند. در مستندات مربوط به راهاندازی سرویس برخط سیاح نیز بر لزوم درج شناسه شهاب صاحب حساب در اطلاعات ارسالی به سامانه تأکید شده بود؛ بنابراین اگر بانکی از شما درباره کد شهاب سؤال میکند، نباید آن را همان کد یا شناسه پیگیری سیاح در نظر گرفت. شهاب یک شناسه هویتی است؛ شناسه پیگیری سیاح به ثبت و کنترل حساب مربوط میشود.
تفاوت سامانه سیاح و حسام چیست؟
سیاح و حسام دو سامانه با کاربرد متفاوتاند. سیاح زیرساخت متمرکز اطلاعات حسابهای شبکه بانکی است و اطلاعات حسابها توسط بانکها در آن ثبت و بهروزرسانی میشود.
حسام سامانهای کاربرمحورتر است که در سال ۱۴۰۵ در چارچوب برنامه بانک مرکزی برای ساماندهی حسابهای بانکی مطرح شده است. براساس توضیحات معاون اداره مهندسی نرمافزار بانک مرکزی، بخشی از اطلاعات سیاح ازطریق حسام در اختیار شهروندان قرار میگیرد تا بتوانند وضعیت حسابهای خود را مشاهده و برای تعیین تکلیف برخی از آنها اقدام کنند.
بنابراین حسام جایگزین سیاح نیست. سیاح زیرساخت اطلاعاتی شبکه بانکی است؛ حسام بخشی از خدمات مرتبط با مشاهده و ساماندهی این اطلاعات را از سمت مشتری در دسترس قرار میدهد.
پرسشهای متداول
آنچه در مقررات بانک مرکزی «شناسه پیگیری» نامیده میشود به ثبت حساب در سامانه سیاح مربوط است. بنابراین این شناسه را نباید یک کد هویتی ثابت برای شخص، مانند شناسه شهاب، در نظر گرفت.
مؤسسه اعتباری باید اطلاعات حساب را در سیاح ثبت کند و پیش از تکمیل فرایند افتتاح حساب، شناسه پیگیری سامانه را دریافت کند. صدور این شناسه بخشی از فرایندی است که بانک انجام میدهد، نه اقدامی که مشتری مستقیماً در سیاح انجام دهد.
مؤسسه اعتباری باید اطلاعات حساب را در سیاح ثبت کند و پیش از تکمیل فرایند افتتاح حساب، شناسه پیگیری سامانه را دریافت کند. صدور این شناسه بخشی از فرایندی است که بانک انجام میدهد، نه اقدامی که مشتری مستقیماً در سیاح انجام دهد.
اگر مغایرت به یک حساب مشخص مربوط باشد، موضوع باید ابتدا از بانک نگهدارنده همان حساب پیگیری شود. بانک مسئول بررسی وضعیت حساب و انجام اقدامات لازم برای ثبت یا اصلاح اطلاعات آن در سامانههای بانکی مربوط است.
در فرایندهای پذیرندگی و تغییر حساب تسویه، اطلاعات حساب بانکی باید قابل اعتبارسنجی باشد و در برخی فرایندهای شرکتهای پرداخت، استعلام سیاح نیز جزو کنترلهای حساب است. بااینحال، هر خطای مربوط به شماره شبا یا حساب تسویه الزاماً ناشی از سیاح نیست و علت خطا باید جداگانه بررسی شود.