


مدیریت موجودی حسابها براساس قواعد کسبوکار به تیم مالی کمک میکند منابع را متناسب با نقش هر حساب جابهجا کند؛ از حفظ موجودی عملیاتی و تأمین حساب پرداخت تا تجمیع منابع و انتقال وجه مازاد، بدون نیاز به بررسی و اجرای دستی همان تصمیمها در هر نوبت.
وجوه دریافتی در بسیاری از کسبوکارها در حساب واریز نگه داشته میشود، اما همه عملیات مالی کسبوکار به حساب واریز محدود نیست.
تیم مالی روزانه باید یک عملیات تکرارشونده را انجام دهد: بررسی موجودی حساب واریز و توزیع نقدینگی میان حسابهای مختلفی که هر یک نقش خاصی را بر عهده گرفتهاند، از حساب اختصاصیافته برای پرداخت حقوق تا واریز به حساب تنخواه، حسابهای تسویه با ذینفعان و حتی انتقالوجه به حساب سرمایهگذاری و بسیاری از موارد دیگر.
قابلیت «مدیریت موجودی حسابها» در پنل پذیرندگان جیبیت این امکان را فراهم میکند که کسبوکار قواعد مدنظر خود را برای مدیریت موجودی حسابها تعریف کند، از حداقل موجودی موردنیاز حساب مبدأ و آستانه شروع انتقال تا سقف هر انتقال و اولویت حسابهای مقصد. پس از تعریف این قواعد، جیبیت اجرای تکرارشونده آنها را براساس وضعیت حسابها مدیریت میکند.
چرا توزیع منابع میان حسابها اهمیت دارد؟
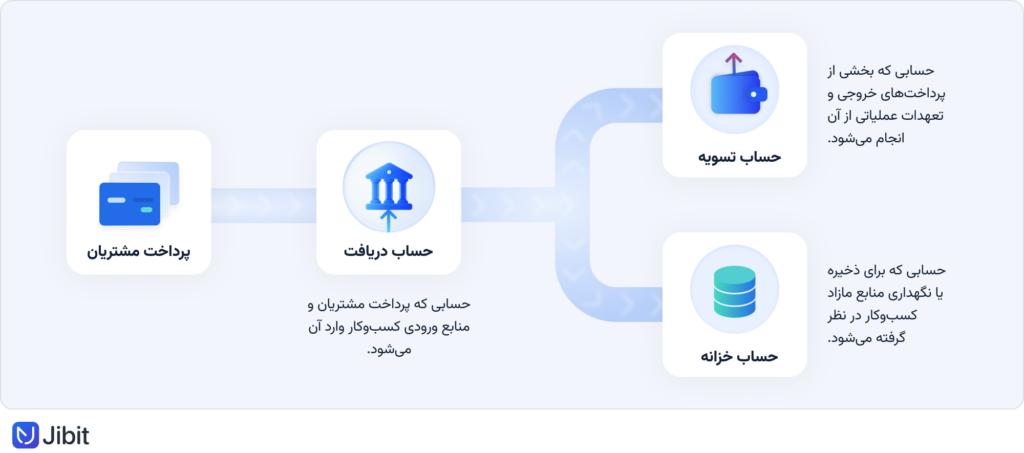
فرض کنیم دستکم سه حساب اصلی در عملیات مالی یک کسبوکار نقش دارند: حسابی که پرداخت مشتریان وارد آن میشود، حسابی که بخشی از پرداختهای خروجی از آن انجام میشود و حسابی که برای جمعآوری یا نگهداری منابع در نظر گرفته شده است.
ممکن است مجموع موجودی این سه حساب کاملاً کافی باشد، اما توزیع منابع میان آنها با نیاز واقعی کسبوکار هماهنگ نباشد. حساب پرداخت ممکن است برای تعهدات روزانه به وجه بیشتری نیاز داشته باشد، درحالیکه حجم زیادی از منابع در حساب دریافت باقی مانده است؛ برعکس، انتقال بیش از اندازه از حساب دریافت نیز ممکن است موجودی لازم برای استرداد وجه یا دیگر عملیات روزانه را کاهش دهد.
در مدیریت خزانه، این موضوع با دو مفهوم مرتبط است. Cash Positioning به داشتن تصویری بهروز از موجودی و تراکنش حسابهای مختلف کمک میکند تا تیم مالی بداند منابع در کدام حسابها قرار دارند و چه میزان از آنها برای نیازهای عملیاتی در دسترس است. در ادامه، اگر بخشی از منابع در حسابهای مختلف پراکنده باشد و کسبوکار بخواهد آنها را در یک حساب مرکزی یا حسابهای مشخص تجمیع کند، این فرایند با مفهوم Cash Concentration شناخته میشود.
این دو مفهوم در کنار هم نشان میدهند مدیریت موجودی فقط به دانستن مجموع منابع محدود نیست؛ تیم مالی ابتدا باید بداند پول کجا قرار دارد و سپس براساس نیاز عملیاتی و سیاست مالی تصمیم بگیرد چه بخشی از آن باید در همان حساب باقی بماند یا به حساب دیگری منتقل شود.
وقتی برای استرداد و عملیات روزانه نقدینگی لازم است
حساب دریافت فقط محل ورود پول کسبوکار نیست. گاهی لازم است مبلغ یک سفارش لغوشده ازطریق فرایند استرداد وجه به مشتری بازگردانده شود یا منابعی برای دیگر عملیات روزانه در همان حساب در دسترس باشد.
اگر تمامی موجودی دریافتی بهمحض ورود به حساب دیگری منتقل شود، ممکن است چند ساعت بعد تیم مالی دوباره ناچار شود برای تأمین همان حساب اقدام کند.
همچنین باقیگذاشتن تمامی منابع در حساب دریافت نیز الزاماً انتخاب مناسبی نیست؛ بخشی از پول ممکن است در حسابهای دیگر کاربرد مشخصی داشته باشد.
پس تصمیم مالی میتواند بهاین شکل باشد: مقدار موردنیاز برای عملیات باید در حساب مبدأ حفظ شود و فقط منابعی که از این سطح فراتر میروند، برای انتقال در نظر گرفته شوند.
تأمین منابع موردنیاز برای پرداخت از حسابهای دیگر
محل ورود منابع همیشه همان جایی نیست که پول درنهایت مصرف میشود. ممکن است پرداخت مشتریان در یک حساب دریافت شود، اما تسویه و انتقال وجه به کاربران، فروشندگان یا شرکای تجاری، پرداخت حقوق کارکنان، پرداخت هزینههای جاری کسبوکار یا پرداخت تنخواه از حساب یا حسابهای دیگری انجام شود. این حسابها نقشی عملیاتی بر عهده دارند و باید برای پرداختهای خروجی منابع کافی داشته باشند.
اینجا کسبوکار با کمبود نقدینگی در معنای کلی مواجه نیست. پول وجود دارد، اما بخشی از آن در حسابی قرار گرفته که برای پرداخت خروجی استفاده نمیشود؛ درنتیجه، لازم است منابع متناسب با نیاز عملیاتی میان حسابها جابهجا شوند.
تا زمانی که تعداد تراکنشها محدود است، تیم مالی میتواند مانده حسابها را بررسی و انتقال موردنیاز را ثبت کند. مسئله زمانی جدیتر میشود که این تصمیم بارها در طول روز تکرار شود.
مدیریت موجودی میان حسابهای بانکی متعدد
حسابهای یک کسبوکار همیشه در یک بانک متمرکز نیستند. ممکن است حساب واریز در یک بانک، حساب پرداخت حقوق یا هزینههای عملیاتی در بانکی دیگر و حسابی که برای نگهداری بخشی از منابع استفاده میشود در بانک دیگری قرار داشته باشد.
در چنین ساختاری، پراکندگی منابع فقط میان چند حساب نیست؛ تیم مالی باید موجودی حسابهای چند بانک را نیز در نظر بگیرد و متناسب با نیاز هر حساب، منابع را میان آنها جابهجا کند. با افزایش تعداد حسابها و تراکنشها، پایش و اجرای دستی این انتقالها نیز پیچیدهتر و تکرارشوندهتر میشود.
تخصیص منابع مازاد با توجه به مزایا و تسهیلات بانکی حسابها
همه حسابهای بانکی یک کسبوکار شرایط و کاربرد یکسانی از نظر مزایا و تسهیلات بانکی ندارند. بسته به نوع حساب، شرایط بانک و توافقهای موجود، نگهداری منابع در بعضی حسابها ممکن است مزایا یا امکان استفاده از تسهیلات بانکی متفاوتی برای کسبوکار فراهم کند.
برای مثال، کسبوکار ممکن است بخواهد بخشی از منابعی را که در کوتاهمدت برای عملیات روزانه نیاز ندارد، به حسابی منتقل کند که نگهداری یا گردش منابع در آن با سیاست مالی و نیازهای بانکی کسبوکار تناسب بیشتری دارد.
در این سناریو نیز تصمیم با تیم مالی است: چه میزان وجه باید برای عملیات در دسترس باقی بماند و منابع مازاد، با توجه به شرایط هر حساب، به کدام حساب منتقل شوند.
توزیع منابع میان چند حساب براساس اولویت
گاهی منابع یک حساب باید میان چند حساب با کاربردهای متفاوت توزیع شوند؛ برای مثال، کسبوکار ممکن است بخواهد ابتدا حداقل موجودی موردنیاز حساب دریافت را برای استرداد و عملیات روزانه حفظ کند، سپس موجودی حساب پرداخت را تأمین کند و در صورت باقیماندن منابع مازاد، آن را به حساب دیگری برای نگهداری یا مدیریت منابع منتقل کند.
در چنین شرایطی، فقط مقدار وجه قابلانتقال اهمیت ندارد؛ ترتیب تخصیص منابع نیز بخشی از سیاست مالی کسبوکار است. تیم مالی مشخص میکند کدام حساب در اولویت قرار دارد و منابع موجود با چه ترتیبی میان حسابهای مقصد توزیع شوند.
مدیریت نقدینگی در زمان افزایش تراکنش
کسبوکار را در روز شروع یک کمپین فروش در نظر بگیرید؛ تعداد پرداختها چند برابر شده و موجودی حساب دریافت با سرعت بیشتری تغییر میکند. نیاز حساب عملیاتی همچنان پابرجاست، مقدار مشخصی از منابع باید در حساب دریافت باقی بماند و وجوه مازاد نیز قرار نیست بدون هدف در آن انباشته شوند.
اگر تمامی این فرایند دستی باشد، افزایش فروش یک نتیجه جانبی دارد: تعداد دفعاتی که تیم مالی باید مانده حسابها را بررسی و انتقال ثبت کند نیز افزایش پیدا میکند، اما سیاست مالی کسبوکار عوض نشده است. همان قواعد قبلی همچنان معتبرند؛ فقط باید دفعات بیشتری اجرا شوند.
اینجا یکی از مهمترین کاربردهای مدیریت قاعدهمحور موجودی مشخص میشود: افزایش حجم تراکنشها الزاماً نباید به همان نسبت حجم عملیات دستی تیم مالی را افزایش دهد.
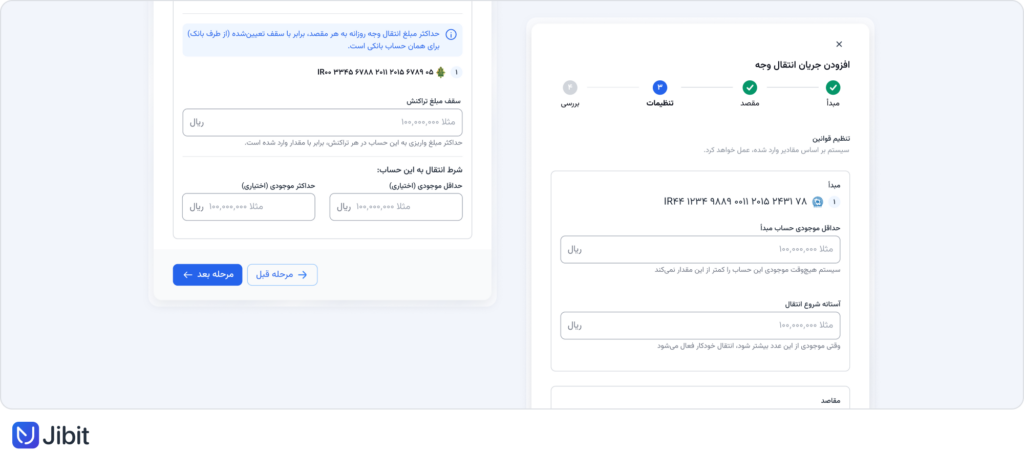
مدیریت و توزیع بهینه منابع مالی با قاعدهمندکردن تصمیمهای تکراری
در بیشتر سناریوهای گفتهشده تیم مالی هر بار با مسئلهای کاملاً جدید روبهرو نمیشود. معمولاً منطق تصمیم از قبل مشخص است:
- چه میزان موجودی باید در حساب مبدأ باقی بماند؛
- انتقال منابع از چه شرایط یا سطحی از موجودی آغاز شود؛
- چه مقدار وجه در هر انتقال جابهجا شود؛
- و اگر چند حساب مقصد وجود دارد، کدام حساب اولویت بیشتری داشته باشد.
این تصمیمها همان قواعد کسبوکار هستند. وقتی قواعد مشخص باشند، لازم نیست با هر تغییر موجودی همان منطق دوباره بررسی و بهصورت دستی اجرا شود. کسبوکار سیاست خود را تعیین میکند و اجرای تکرارشونده آن میتواند به یک فرایند خودکار تبدیل شود.
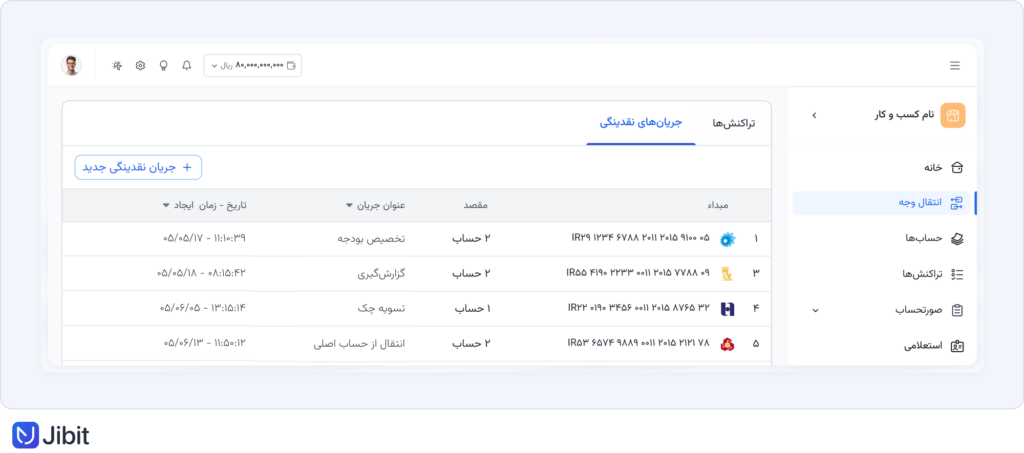
مدیریت موجودی حسابها در پنل پذیرندگان جیبیت
وقتی تیم مالی برای مدیریت چند حساب بانکی ناچار است مرتب ماندهحسابها را بررسی کند و متناسب با نیاز هر حساب، منابع را میان آنها جابهجا کند، میتوان این فرایند را براساس قواعد ازپیشتعیینشده تنظیم و خودکار کرد.
در پنل پذیرندگان جیبیت با مدیریت موجودی حسابها براساس قواعد کسبوکار میتوان حداقل موجودی حساب مبدأ، آستانه شروع انتقال، سقف هر انتقال و اولویت حسابهای مقصد را مشخص کرد. پس از تعریف این قواعد، جابهجایی و توزیع منابع متناسب با وضعیت حسابها و سیاست تعیینشده کسبوکار انجام میشود.
بهاین ترتیب، تیم مالی همچنان مشخص میکند منابع در چه شرایطی و به کدام حسابها منتقل شوند، اما اجرای این سیاست به پایش مداوم حسابها و ثبت جداگانه هر انتقال وابسته نمیماند.
اگر مدیریت چند حساب بانکی بخش ثابتی از عملیات مالی کسبوکار شماست، برای بررسی سناریوی مناسب و فعالسازی این قابلیت با تیم جیبیت در ارتباط باشید:
فعالسازی مدیریت موجودی حسابها
پرسشهای متداول
این قابلیت امکانی برای اجرای خودکار قواعد ازپیشتعیینشده در جابهجایی منابع میان حسابهای بانکی است. کسبوکار مشخص میکند چه میزان وجه در حساب مبدأ باقی بماند، انتقال در چه شرایطی انجام شود و منابع با چه اولویتی به حسابهای مقصد منتقل شوند.
در تسهیم تسویه میان حسابها، مبلغ حاصل از تسویه درگاه پرداخت براساس الگوی تعیینشده میان چند حساب بانکی توزیع میشود. در مدیریت موجودی حسابها، انتقال منابع براساس وضعیت موجودی حساب، قواعد تعیینشده کسبوکار و اولویت حسابهای مقصد انجام میشود؛ بنابراین یکی به نحوه توزیع مبلغ تسویه درگاه مربوط است و دیگری به مدیریت موجودی و جابهجایی منابع میان حسابهای کسبوکار.
کسبوکار در انتقال عادی وجه برای هر جابهجایی مبلغ، مبدأ و مقصد را مشخص و انتقال را اجرا میکند. در مدیریت موجودی براساس قواعد کسبوکار، منطق تکرارشونده انتقال از قبل تعریف میشود و انتقالها براساس همان سیاست انجام میشوند.
بله. اگر کسبوکار چند حساب با نقشهای متفاوت داشته باشد، منابع میتوانند براساس اولویت تعیینشده میان حسابهای مقصد هدایت شوند.
بله. ساختار مدیریت موجودی میتواند شامل حسابهایی در بانکهای مختلف باشد و سیاست تخصیص منابع به یک بانک مشخص محدود نیست.